ジャパンホームシールドの概要
ジャパンホームシールドのIPO(新規上場)日程関連
| 仮条件決定日 | 2026/11/11 (水) |
|---|---|
| BB期間 | 開始: 2026/11/12 (木) ~ 終了: 2026/11/17 (火) |
| 公募価格決定 | 2026/11/18 (水) |
| 購入申込期間 | 開始: 2026/11/19 (木) ~ 終了: 2026/11/25 (水) |
| 上場予定日 | 2026/11/30 (月) |
ジャパンホームシールドのIPO(新規上場)基本情報
| 公募株式数 | 総計:4,170,900株 (公募:0株 / 売出:4,170,900株)売出株式比率:100.0% |
|---|---|
| O.A.分 | 625,600株 (O.A.=オーバーアロットメント) |
| 発行済株数 | 6,995,000株 (上場時、公募株数含む) |
| OR | 68.6% (オファリング・レシオ、OA分含む計算) |
| 想定価格 | 1,220円 |
| 仮条件価格 | 1,220~1,240円 (変動率:0.0% ~+1.6% やや強気 ) |
| 公募価格 | 未決定 |
| IPOの資金用途 | 全数売出し |
ジャパンホームシールドのIPO価格マトリックス(価格・吸収金額・時価総額)
| 想定価格 | 公開価格 | 初値 | 現在値 | |
|---|---|---|---|---|
| 株価 | 1,220円 | - | - | - |
| 変化率 | - | - | - | |
| 吸収金額 | 58.5億円 | - | - | |
| 時価総額 | 85.3億円 | - | - | - |
※左から右へ時系列的に並んでいます。増減比は左のカラム(行)に対するものです。
※吸収金額はOA(オーバーアロットメント)分を含んで計算しています。
ジャパンホームシールドの取り扱い証券会社と引受割合・シンジケート
| 主幹事証券 | |||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 幹事団と割当 |
※割当数が斜め文字時は推定計算数で掲載しています。参考値として利用ください。後日、正確な数字(公開価格発表以降)に訂正されますので、ご了承ください。
|
||||||||||||||||||||||||
※抽選配分は過去の個人投資家への同一条件抽選状況をもとに、およその配分量を算出したものです。
企業データ
| 会社名 | ジャパンホームシールド |
|---|---|
| 所在地 | 東京都墨田区両国二丁目10番14号 |
| 設立 | 2020年11月30日 |
| 従業員数 | 282人 |
| 監査法人 | EY新日本有限責任監査法人 |
ジャパンホームシールドの概況(直近の経営指標、業績予想)

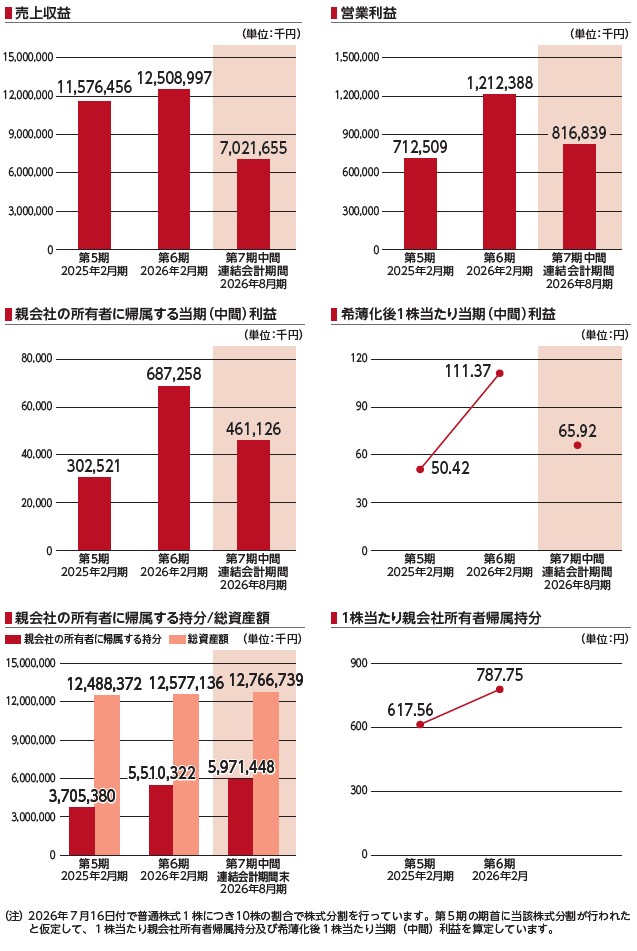
| 決算期 | 売上 変化率 |
経常利益 変化率 |
当期利益 変化率 |
純資産 総資産 |
|---|---|---|---|---|
| 2021/03 (単・1期) |
0 | -293,110 | -293,513 | 5,706,486 14,225,853 |
| 2022/03 (単・2期) |
0 0.0% |
-366,426 25.0% |
-367,636 25.3% |
5,278,065 13,870,331 |
| 2023/02 (単・3期) |
10,407,015 0.0% |
-42,909 -88.3% |
-250,853 -31.8% |
5,180,953 14,049,066 |
| 2024/02 (単・4期) |
10,931,620 5.0% |
-367,624 756.8% |
-385,026 53.5% |
4,795,902 12,366,443 |
| 2025/02 (単・5期) |
10,973,311 0.4% |
2,657 -100.7% |
-228,200 -40.7% |
4,567,702 11,711,385 |
| 2026/02 (単・6期) |
11,986,339 9.2% |
451,453 16,891.1% |
192,382 -184.3% |
5,889,335 11,598,667 |
| 決算期 | 売上 | 経常利益 | 当期利益 | 純資産 総資産 |
|---|---|---|---|---|
| 2025/02 (連・5期) |
11,576,456 | 712,509 | 302,521 | 3,705,380 12,488,372 |
| 2026/02 (連・6期) |
12,508,997 8.1% |
1,212,388 70.2% |
687,258 127.2% |
5,510,322 12,577,136 |
1株あたりに基づく指標
・単独| 決算期 | EPS | BPS | 配当 |
|---|---|---|---|
| 2021/03(単・1期) | -489.19 | 9,510.81 | 0 |
| 2022/03(単・2期) | -612.72 | 8,796.12 | 0 |
| 2023/02(単・3期) | -418.09 | 8,634.26 | 0 |
| 2024/02(単・4期) | -641.71 | 7,992.55 | 0 |
| 2025/02(単・5期) | -38.03 | 761.22 | 0 |
| 2026/02(単・6期) | 31.18 | 841.89 | 0 |
| 決算期 | EPS | BPS | 配当 |
|---|---|---|---|
| 2025/02(連・5期) | 50.42 | 617.56 | -- |
| 2026/02(連・6期) | 111.37 | 787.75 | -- |
| 予想PER | 9.44倍 (2027/02連・参考EPS:129.17・想定価格1,220円ベース) |
|---|---|
| 予想PBR | 1.33倍 (2027/02連・参考BPS:916.84・想定価格1,220円ベース) |
| 予想配当 | 38.75円(2027/02) |
ジャパンホームシールドの上場前既存株主の状況(ロックアップ・ベンチャーキャピタル保有状況)
| 氏名 | 株数(株) | 割合(%) | ロックアップ |
|---|---|---|---|
| MCP5投資事業有限責任組合 | 4,796,500 (4,170,900:87.0%) |
67.09 | 180日 |
| 株式会社テノックス | 2,098,500 | 29.35 | 180日 |
| 株式会社東京カンテイ | 100,000 | 1.40 | 継続所有 |
| 勅使河原 隆巳 | 70,000 | 0.98 | 180日 |
| 北野 敦之 | 30,000 | 0.42 | 180日 |
| 田生 裕典 | 20,000 | 0.28 | 180日 |
| [8] | 5,000 | 0.07 | 180日 |
| 今井 紀章 | 3,000 | 0.04 | 180日 |
| [10] | 3,000 | 0.04 | 180日 |
| [9] | 3,000 | 0.04 | 180日 |
| 既存株主総計(20) | 7,149,000 | 100 | 対象 2,978,100株 カバー率 100.00% |
※上位10名までを表示。株数のカッコ内は売出放出数と割合。
※ベンチャーキャピタルの名称を青色で表示
| VC推定保有(1) (内ロックアップ) |
上場前:4,796,500株 売出後:625,600株 625,600株(100.00%) |
|---|
ジャパンホームシールドのストックオプション(新株予約権)の状況
| 総会決議 | 対象株数(株) | 行使価格(円) | 行使期間 |
|---|---|---|---|
| 2021-11-26 | 154,000 | 1,000 | (自)2024-04-01~(至)2027-03-31 |
| SO総計(1) | 154,000 | 上場時算入 | 154,000株 |
ジャパンホームシールドの初値予想・評価・BBスタンス・初値結果関連
| BB参加姿勢 | 評価: (C:微妙) |
|---|---|
| 初値予想 (BB開始時) |
1,250円 (想定価格比: +30円/+2.5%) |
| 直前予想 (上場前) |
まだ更新していません |
・新規承認時の第一印象 (C:微妙)
(C:微妙)地盤調査会社から建築時の地盤工事、そして建設後の建物検査事業まで、建設検査ソリューションの比率を高めて、住宅提供フェーズの全工程でのサービスを強調。
スタンダード上場らしい低成長、もしくは横ばい企業。IPOらしさはない、また高成長は期待しにくい業種で初値期待は乏しい。
価格設定も妥当レベルであまり割安感がないのは、主幹事野村證券らしいところ。
11月の最終日が上場予定なので、日取りの関係で無風で上場できるかどうか?
スタンダード上場らしい低成長、もしくは横ばい企業。IPOらしさはない、また高成長は期待しにくい業種で初値期待は乏しい。
価格設定も妥当レベルであまり割安感がないのは、主幹事野村證券らしいところ。
11月の最終日が上場予定なので、日取りの関係で無風で上場できるかどうか?
・ブックビルディング姿勢に対するコメント
1.注目度…全般的なIPOとしての注目
地盤調査会社が、建物検査業務なども取りいれ住宅関連検査を一気通貫でサポート。
業種的には非常に地味。上場市場の東証スタンダードでIPO初値向きではない。
上場日は11月最終日の単独上場、他のIPOと重なりが少ない。
注目度は低そうなので、卒なく無風上場が出来るかどうかというところ。
2.割安性…PER,PBRなど財務情報、価格設定から
2027年2月度、連結予想EPSは129.17。
想定価格1,220円から計算される予想PERは約9.44倍。
妥当な価格設定で割高感はない。
住宅市場の影響を受け、現状低成長だが、今後どうなるかの判断は個々によりそう。
私は今後も縁の下の力持ち的な感じで根強い需要から成長すると思っているが、そういう評価はされなさそう。
3.規模…吸収金額と市場、売り圧力関係
吸収金額は約58.5億(想定価格ベースOA分含む)の中型IPO。
上場市場は東証スタンダード市場。主幹事は野村證券。
全数売出で公募なし。売出元は筆頭株主のVC。
オファリング・レシオも高い水準。
売出上場となり、この形の上場ならもう少し株価の割安性をアピールして欲しいところか?
配当はそこそこあるので中長期で持つ材料にはなる。
上場後はロックアップが固く、価格解除なし。上場後の既存株主による売り圧は感じない。
ストック・オプションの未行使残は1,000円で154,000株。行使期間に入っているがロックアップが掛かっている。
1,000円という価格が下がってもこれ以上は下がりそうにない基準価格として扱えそう。
初値から旺盛な買い需要が望めない銘柄で、
それが売出しのみで吸収金額60億規模となるとかなり重たい。
需給面は初値視点でかなり厳しいと判断。
4.業種…人気化しそうな業種か?魅力があるかなど
住宅関連の検査・調査・メンテナンスといった地味なサービス。
金利上昇で住宅着工戸数も下がっており、今後も地盤調査業務などは縮小に向かうそう。
一方で住宅検査に関しては大手ハウスメーカーの検査部門の人員が高齢化により、
こういったところにサービスを移行している情勢が伺え、今後も必要となる検査業務は地味に需要があると感じる。
IPO的には初値には期待できず魅力がない。一方で中長期的に見て分散投資のポートフォリオとして組み込むなら良さそう。
といっても、上場後安くなった地点で買えるのが最良手と見えるので、結局は売り出し価格に魅力を感じない。
5.評価…総合的評価や特記的事項を含める
初値視点で見ると公開価格が関の山という内容で、総合評価はC級評価とする。
ある程度の下値の固さはありそうだが、好んでこの手のサービスの株を中長期に持ち続ける必要もないと見れば、
完全にパスするといったのも良さそう。
2017年に似たような社名でジャパンエレベーターサービスホールディングスという会社が上場したが、
あちらもエレベーターの保守で地味系IPOという判断だった。
しかし、約10年経って上場時から大きく価値が上がっている。
同じように10年スパンまで考えると、保守やメンテナンスを扱う会社は根強い需要で儲かるという可能性はある。
全体考察
総合得点は4点で、私のBBスタンスはC評価です
地盤調査会社が、建物検査業務なども取りいれ住宅関連検査を一気通貫でサポート。
業種的には非常に地味。上場市場の東証スタンダードでIPO初値向きではない。
上場日は11月最終日の単独上場、他のIPOと重なりが少ない。
注目度は低そうなので、卒なく無風上場が出来るかどうかというところ。
2.割安性…PER,PBRなど財務情報、価格設定から
2027年2月度、連結予想EPSは129.17。
想定価格1,220円から計算される予想PERは約9.44倍。
妥当な価格設定で割高感はない。
住宅市場の影響を受け、現状低成長だが、今後どうなるかの判断は個々によりそう。
私は今後も縁の下の力持ち的な感じで根強い需要から成長すると思っているが、そういう評価はされなさそう。
3.規模…吸収金額と市場、売り圧力関係
吸収金額は約58.5億(想定価格ベースOA分含む)の中型IPO。
上場市場は東証スタンダード市場。主幹事は野村證券。
全数売出で公募なし。売出元は筆頭株主のVC。
オファリング・レシオも高い水準。
売出上場となり、この形の上場ならもう少し株価の割安性をアピールして欲しいところか?
配当はそこそこあるので中長期で持つ材料にはなる。
上場後はロックアップが固く、価格解除なし。上場後の既存株主による売り圧は感じない。
ストック・オプションの未行使残は1,000円で154,000株。行使期間に入っているがロックアップが掛かっている。
1,000円という価格が下がってもこれ以上は下がりそうにない基準価格として扱えそう。
初値から旺盛な買い需要が望めない銘柄で、
それが売出しのみで吸収金額60億規模となるとかなり重たい。
需給面は初値視点でかなり厳しいと判断。
4.業種…人気化しそうな業種か?魅力があるかなど
住宅関連の検査・調査・メンテナンスといった地味なサービス。
金利上昇で住宅着工戸数も下がっており、今後も地盤調査業務などは縮小に向かうそう。
一方で住宅検査に関しては大手ハウスメーカーの検査部門の人員が高齢化により、
こういったところにサービスを移行している情勢が伺え、今後も必要となる検査業務は地味に需要があると感じる。
IPO的には初値には期待できず魅力がない。一方で中長期的に見て分散投資のポートフォリオとして組み込むなら良さそう。
といっても、上場後安くなった地点で買えるのが最良手と見えるので、結局は売り出し価格に魅力を感じない。
5.評価…総合的評価や特記的事項を含める
初値視点で見ると公開価格が関の山という内容で、総合評価はC級評価とする。
ある程度の下値の固さはありそうだが、好んでこの手のサービスの株を中長期に持ち続ける必要もないと見れば、
完全にパスするといったのも良さそう。
2017年に似たような社名でジャパンエレベーターサービスホールディングスという会社が上場したが、
あちらもエレベーターの保守で地味系IPOという判断だった。
しかし、約10年経って上場時から大きく価値が上がっている。
同じように10年スパンまで考えると、保守やメンテナンスを扱う会社は根強い需要で儲かるという可能性はある。
全体考察
総合得点は4点で、私のBBスタンスはC評価です
ジャパンホームシールドへのみんなの初値予想
初値的中で最大2000円分のアマゾンギフト券をゲット!皆さんの初値予想の投稿をお待ちしています。現在の読者予想件数:15件
読者予想サマリ 平均値:1,322円 | 中央値:1,220円 | 補正値:1,322円
最高:2,400円 >>>> 最低:995円
最高:2,400円 >>>> 最低:995円
UG様(2026/11/13) スタンス:(D) BB期間終了前
予想値:1,240円(想定価格比:+20円)
野村だから割れんとは思う
かっきー様(2026/11/13) スタンス:(B) BB期間終了前
予想値:1,859円(想定価格比:+639円)
まあこれくらいでしょう。
my20001様(2026/11/12) スタンス:(S) BB期間終了前
予想値:1,270円(想定価格比:+50円)
パッとしません
まつ様(2026/11/12) スタンス:(D) BB期間終了前
予想値:1,141円(想定価格比:-79円)
大幅に割れないと思います。
haru様(2026/11/12) スタンス:(C) BB期間終了前
予想値:1,280円(想定価格比:+60円)
勝負する銘柄じゃないな。
フレディ様(2026/11/05) スタンス:(C) BB期間終了前
予想値:1,090円(想定価格比:-130円)
うーん
坂の上の雲を教科書にしてネ様(2026/11/05) スタンス:(なし) BB期間終了前
予想値:1,488円(想定価格比:+268円)
みよぶー様(2026/11/05) スタンス:(なし) BB期間終了前
予想値:1,200円(想定価格比:-20円)
横文字の会社ばっかり。そっちの方が初値が上がりそうな気はする
兜町の風雲児様(2026/10/30) スタンス:(なし) メルアドなし BB期間終了前
予想値:2,400円(想定価格比:+1,180円)
業績が成長していて、目論見書想定価格は割安に見える
SS様(2026/10/29) スタンス:(C) BB期間終了前
予想値:1,130円(想定価格比:-90円)
俺や様(2026/10/27) スタンス:(C) メルアドなし BB期間終了前
予想値:1,220円(想定価格比:±0円)
ガンダムのシールドでシバきまわすど
Jr様(2026/10/27) スタンス:(D) BB期間終了前
予想値:1,110円(想定価格比:-110円)
苦しいでしょうね
きむ様(2026/10/27) スタンス:(B) BB期間終了前
予想値:1,300円(想定価格比:+80円)
公募付近
日本茶様(2026/10/26) スタンス:(D) BB期間終了前
予想値:995円(想定価格比:-225円)
売出し100%銘柄、上場ゴール感アリアリ。初値買いパス。
ムキムキムキムキ爺さん様(2026/10/26) スタンス:(C) メルアドなし BB期間終了前
予想値:1,110円(想定価格比:-110円)
地盤が分身しやがった!!
※ 情報は更新・訂正されている可能性がありますので、詳細は企業ホームページ・目論見書などで確認してください。